최신 글.
-
예금자보호 한도: 보호되는 돈의 종류, 맡긴 돈을 합쳐 따지는 방법
예금보험공사가 주는 보험금의 지급한도는 현재 1억 원이며, 금융회사별로 맡긴 돈을 합쳐 따집니다. 어떤 돈이 보호되는지, 한도를 따로 적용하는 경우는 언제인지도 설명합니다.
-
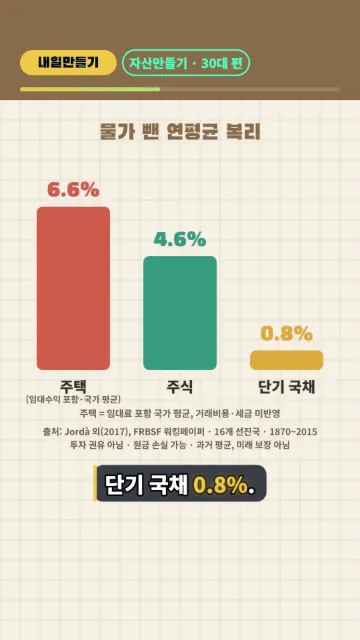
실질 수익률과 명목 수익률 차이: 쇼츠에서 본 주식 수익률 ‘연 4.6%’의 뜻
16개 선진국의 1870~2015년 주식 수익률은 물가를 빼는지(실질), 빼지 않는지(명목), 어떤 평균을 쓰는지에 따라 4.66%에서 10.65%까지 달라집니다.
-
연금저축과 IRP의 차이: 함께 쓰는 세액공제 한도와 다른 네 가지
IRP와 연금저축계좌가 세액공제 한도를 합쳐 본다는 점은 같고, 가입 대상, 퇴직금이 들어가는 길, 투자 제한, 중도 인출 조건이 어떻게 다른지 법령 기준으로 정리했어요.
-
60세 이상 가구 저축액 평균 9,475만 원: 꺼내 쓰는 순서를 정하는 세 가지 기준
2025년 3월 말 기준 가구주 60세 이상 가구의 저축액 평균은 9,475만 원이에요. 이 평균을 굴려 본 가정 계산과, 모아 둔 돈을 꺼내 쓰는 순서를 정하는 세 가지 기준, 해마다 점검할 것을 정리했어요.
-
연금저축 가입 전 확인 사항: 한 해 점검표와 중도 인출 전 확인할 점
연금저축 계좌를 만들기 전에 소득세법 시행령으로 계약 종류, 납입 규칙, 연금으로 받는 조건, 다른 금융회사로 옮길 때와 중간에 돈을 뺄 때의 규정을 읽고 한 해 점검표로 정리했어요.
-
국민연금 평균 수령액과 적정 노후생활비 197.6만 원, 두 숫자의 단위 차이
국민연금 노령연금 평균은 월 706,150원(2026년 6월 기준), 50세 이상이 꼽은 혼자 기준 적정 생활비는 월 197.6만 원이에요. 두 숫자와 가구 저축액 평균을 단위별로 나눠 읽는 법과 가정 계산을 정리했어요.